Los bancos no quieren que sus chips terminen en órbita
Los prestamistas del acuerdo de 40.000 millones de dólares de SpaceX para chips han pedido que ninguno se use en sus centros de datos orbitales, porque un chip en órbita no puede embargarse ni revenderse.
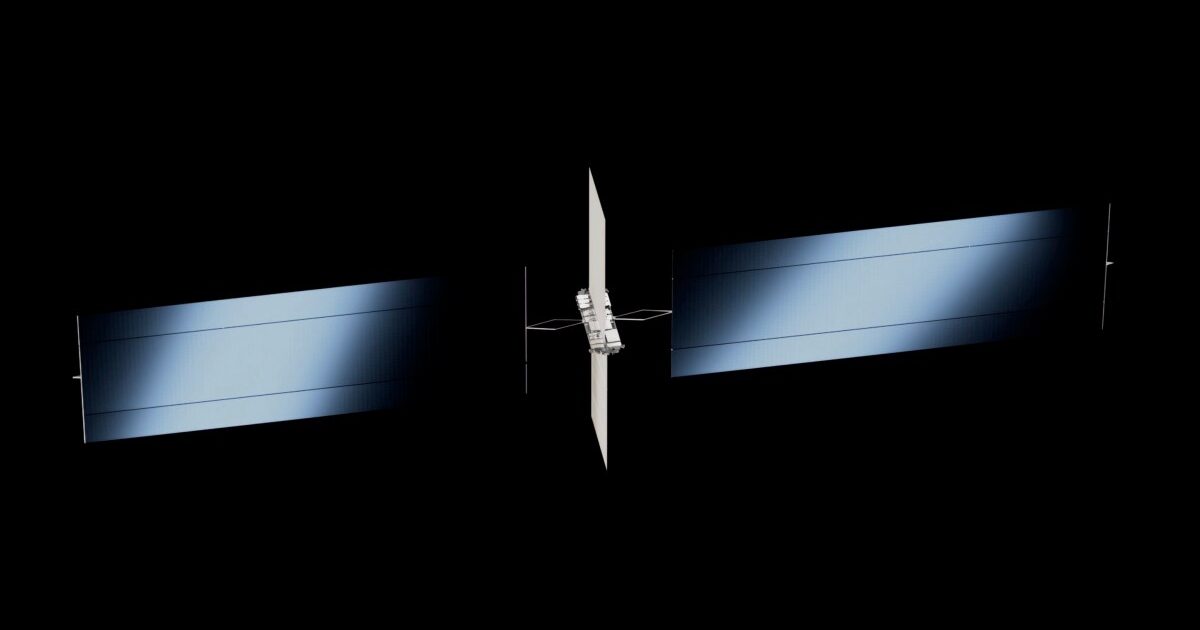
El colateral de los centros de datos no puede ir al espacio
Hay un obstáculo poco discutido en la carrera por llevar la IA al espacio: no es la ingeniería, ni la falta de cohetes, ni el polvo en órbita. Es el dinero. El Financial Times ha publicado que los prestamistas que financian el acuerdo de 40.000 millones de dólares de SpaceX para chips han pedido expresamente que ninguno de esos procesadores se use en los planes de centros de datos orbitales de la compañía.
La razón es sencilla para quien conoce la estructura del financiación de la nube: hoy el ecosistema de centros de datos funciona sobre deuda. Los proveedores de cloud piden prestado para construir la capacidad y lo devuelven con una parte de los ingresos que generan. La garantía habitual es el propio hardware. Si el cliente entra en mora, el banco se queda con las GPUs y las revende en el mercado de segunda mano. Ese respaldo abarata el crédito y, por tanto, abarata los chips.
Ese mecanismo depende de un activo recuperable. Y un chip instalado en un satélite que gira a unos 480 kilómetros de altura, a 28.000 kilómetros por hora, no se puede embargar. El silicio no baja, no se desconecta y no se subasta en un almacén de libros de contabilidad. Por eso los prestamistas de SpaceX han negociado una cláusula para que las GPUs compradas con ese crédito se queden en tierra, aunque no está claro si la compañía llegó a aceptarla. La noticia no presenta un conflicto abierto, sino una restricción discutida que revela el punto de fricción real del sector.
Y hay un matiz económico que conviene entender: el valor de reventa del hardware de IA es lo que sostiene la financiación. El Compute Credit Research Index citado en el artículo recoge que algunos H100 se venden hoy por la mitad de su coste original en 2023, mientras que algunas configuraciones de H200 conservan el precio que tenían cuando se presentaron en 2024. Son cifras que explican por qué el crédito es barato y por qué el final de la vida útil de un chip no destruye el valor de la garantía. En el espacio, esa palanca desaparece por completo.
La noticia no deja al proyecto en el aire. SpaceX tiene una ventaja en su terreno conocido: sus estaciones terrestres de cómputo ya se han demostrado rentables. En la última llamada de resultados, Elon Musk explicó que la compañía está dedicando ingenieros del equipo de cohetes a acelerar ese despliegue, con retos como fabricar en casa las palas de turbina de los generadores a un ritmo mayor que el de los proveedores actuales. Es un movimiento coherente con una estrategia de verticalización: si el silicio orbital va a costar más y ser más difícil de financiar, la respuesta es construir la capacidad cerca de la red eléctrica y del cliente, que es exactamente lo que ya está pasando en tierra.
El propio artículo se encarga de plantear las preguntas que siguen abiertas: dónde encontrar suelo y suministro eléctrico para sostener el crecimiento, cuánta oposición local van a enfrentar los proyectos y cuándo la demanda de cómputo será suficiente para que sus compradores lo conviertan en ingresos reales. No es un panorama despejado, y afecta a un sector mucho más amplio que SpaceX.
Sobre el cohete, Musk viene diciendo desde principios de 2026 que el espacio será el lugar más barato para operar centros de datos dentro de dos o tres años. El texto recuerda que eso es poco probable hasta que Starship vuele en configuración totalmente reutilizable. En el último vuelo de prueba, la compañía no recuperó la etapa impulsora pero sí logró aterrizar la etapa orbital de vuelta en sus instalaciones de lanzamiento en Texas. Sigue sin saberse cuándo volverá a volar la segunda etapa ni cuánto costará prepararla para un segundo viaje al espacio.
Y aun con Starship funcionando, SpaceX, Tesla y las nuevas empresas del sector (StarCloud, Cowboy Space Company, Sophia Space u Orbital) seguirán teniendo que comprar chips. Si la economía del centro de datos espacial ya era difícil de cuadrar, con esta restricción pagarán más por el silicio que sus competidores terrestres.
Esa penuria financiera deja a Google con ventaja relativa. La compañía está centrada en desplegar sus propios chips TPU en el espacio dentro del proyecto Project Suncatcher, de modo que no depende del mercado de segunda mano de GPU ajenas para su silicio orbital. SpaceX y Tesla, en cambio, están trabajando juntos en una fundición de chips propia, Terrafab, en Estados Unidos, un proyecto que todavía no ha iniciado obras y que requerirá años y miles de millones de dólares antes de producir semiconductores a escala.
Los prestamistas del acuerdo de 40.000 millones de dólares de SpaceX para chips han pedido que ninguno se use en sus centros de datos orbitales, porque un chip en órbita no puede embargarse ni revenderse. La financiación de la nube descansa en el hardware como garantía colateral, y eso abarata el crédito: algunos H100 se venden hoy por la mitad de su coste de 2023 y ciertas configuraciones de H200 conservan el precio de su lanzamiento en 2024. SpaceX acelera al mismo tiempo sus estaciones terrestres de cómputo, que ya son rentables, y delega en ingenieros del equipo de cohetes la fabricación de componentes como las palas de turbina de los generadores. El despliegue orbital se complica porque el silicio comprado con ese crédito no puede garantizarse y, por tanto, las empresas del sector pagarán más por las GPUs que sus competidores terrestres. Musk sostiene que el espacio será el lugar más barato para operar centros de datos en dos o tres años, pero eso exige un Starship totalmente reutilizable: en el último vuelo no se recuperó la etapa impulsora, aunque la etapa orbital sí aterrizó en Texas.
Desde el lado de las redes y las telecomunicaciones, esta historia dice más de lo que parece sobre dónde va a estar la capacidad de IA. Todo el discurso de los centros de datos en el espacio descansa sobre dos supuestos: energía solar barata en órbita y silicio desechable a escala industrial. El primero es un problema de ingeniería; el segundo, como vemos, es un problema de instrumentación financiera. Y los problemas financieros no se resuelven con un vuelo de prueba más.
El detalle revelador para un técnico de infraestructura es que la restricción no viene de la física sino del contrato. El banco no puede recuperar su garantía, así que no financia el activo. Es un problema de riesgo de vencimiento, exactamente el mismo que en tierra impide financiar cualquier instalación que no se pueda ejecutar o desinstalar. En orbital, además, hay un segundo problema que se intuye: un centro de datos espacial no solo necesita energía y chips, necesita una red. Hablar de mover cargas de IA entre satélites exige enlaces de intercónexión estables, con peering, enrutamiento y una latencia tolerable para la inferencia. Hoy, la telemetría y la ciencia de datos toleran la latencia de un enlace satelital; la inferencia en tiempo real, no.
Mi lectura es que la noticia no refuta la tesis espacial, pero la desplaza de sitio: los centros de datos orbitales, si llegan, serán en principio para cargas de entrenamiento y almacenamiento en frío, no para serving de baja latencia. SpaceX ya lo está entendiendo así: su apuesta rentable ahora es la terrestrial. La infraestructura de IA a corto plazo se va a construir con las mismas palancas de siempre: crédito barato, chips revendibles y fibra en el suelo.
Y hay una lectura más fina que me gusta: el valor de reventa del hardware es el trueque silencioso que sostiene el boom. Mientras un H100 usado siga cotizando a la mitad de su precio, la deuda barata seguirá financiando la capacidad, y con ella la demanda de energía, de fibra y de equipos de red. El día que ese mercado de segunda mano se cierre, no solo se frenará la compra de GPU: se frenará la construcción entera. Un indicador que no aparece en los informes de IA, y que afecta justo a lo que nosotros construimos.
Referencia y documentación original: TechCrunch.
https://techcrunch.com/2026/11/20/chips-can-survive-the-space-environment-can-their-financing/
También te puede interesar
Google amenaza con cortar Search a los colegios que rechacen Gemini
Google anunció el día de las elecciones que los colegios que desactiven sus herramientas de IA con Gemini perderán el acceso a su motor de búsqueda a partir del año que viene.
La IA no te sustituye: te paga 7,50 la hora por tareas
Scale AI, a través de Outlier, ofrece hasta 180 dólares por hora a médicos en Estados Unidos para diseñar escenarios cardiacos y revisar informes generados por IA.
Nvidia se queda sin Jensen Huang: el negocio sigue, el relato se agrieta
Nvidia sigue entregando GPU con los mismos plazos y las mismas rutas, pero ha perdido a la figura que ordenó el sector durante diez años.